Black-Scholes: цена и греки
Теоретическая цена европейского колла и пута, дельта, гамма и вега.
Модель Блэка-Шоулза без дивидендов: цена, дельта, гамма и вега.
Для чего нужно
Опционы нелинейны: прибыль зависит от цены, времени и волатильности. Таблица результатов и греки помогают увидеть риск до покупки или продажи контракта.
Типичные ошибки: смотреть только на итог на экспирацию и забывать про временной распад, брать волатильность «на глаз», путать длинные и короткие позиции по риску.
Что вы вводите
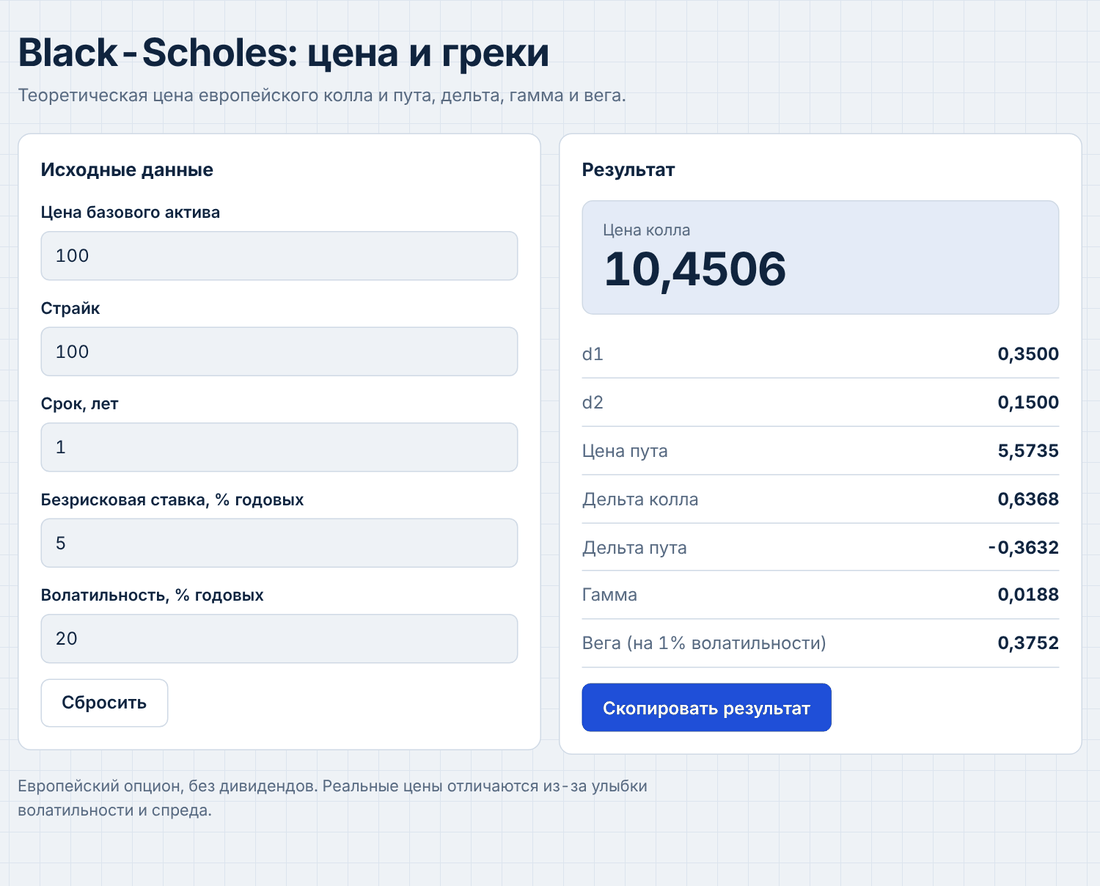
| Поле | Обозначение | Пример |
|---|---|---|
| Цена базового актива | s | 100 |
| Страйк | k | 100 |
| Срок, лет | t | 1 |
| Безрисковая ставка, % годовых | r | 5 |
| Волатильность, % годовых | sigma | 20 |
Что вы получаете
| Результат | Формула | В примере |
|---|---|---|
| d1 | (log(s/k)+(r/100+sigma**2/20000)*t)/(sigma/100*sqrt(t)) | 0,3500 |
| d2 | d1-sigma/100*sqrt(t) | 0,1500 |
| Цена колла | s*ncdf(d1)-k*exp((0-r/100)*t)*ncdf(d2) | 10,4506 |
| Цена пута | k*exp((0-r/100)*t)*ncdf(0-d2)-s*ncdf(0-d1) | 5,5735 |
| Дельта колла | ncdf(d1) | 0,6368 |
| Дельта пута | ncdf(d1)-1 | -0,3632 |
| Гамма | npdf(d1)/(s*sigma/100*sqrt(t)) | 0,0188 |
| Вега (на 1% волатильности) | s*npdf(d1)*sqrt(t)/100 | 0,3752 |
Пример расчёта
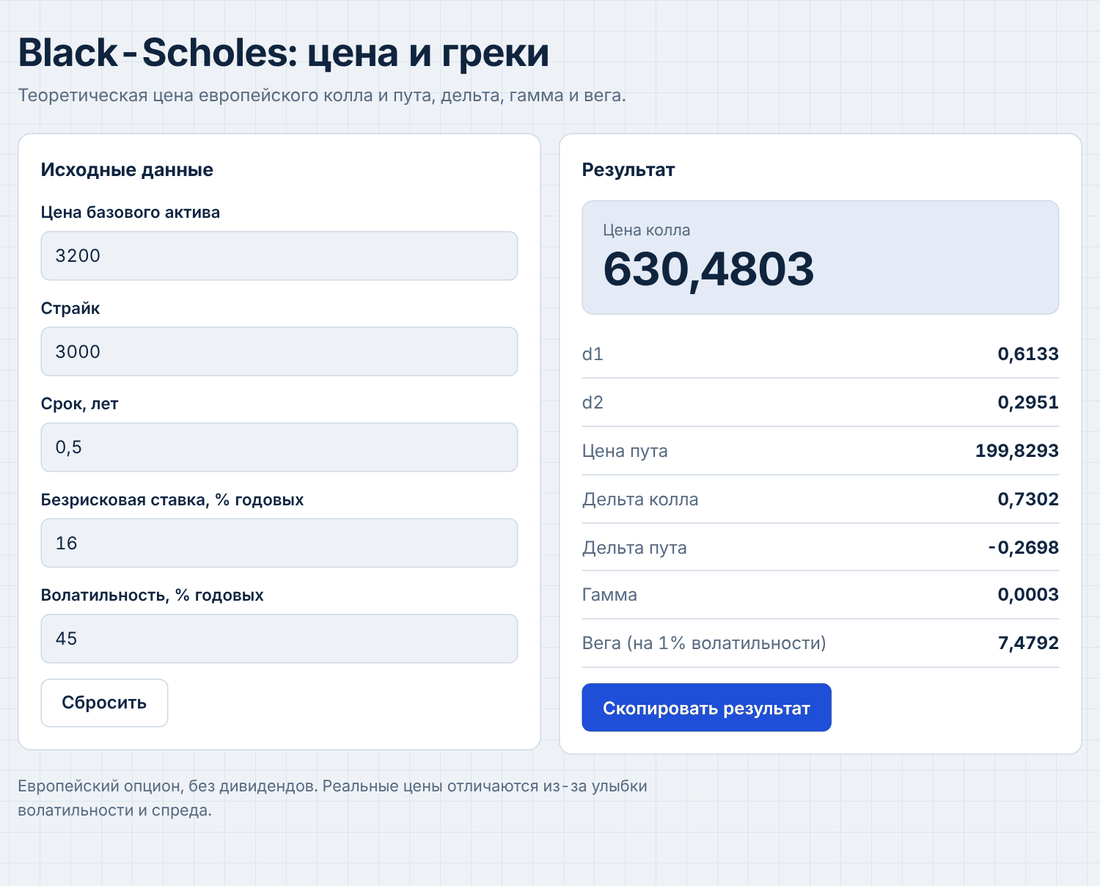
Возьмём значения по умолчанию: Цена базового актива — 100; Страйк — 100; Срок, лет — 1; Безрисковая ставка, % годовых — 5. Приложение выдаёт: цена колла — 10,4506, цена пута — 5,5735. Подставьте свои числа, и результат пересчитается сразу.
Как пользоваться
- Откройте приложение: файл
black-scholes.htmlзапускается в любом браузере, установка не нужна. - Введите значения в поля. Дробные числа можно писать через запятую.
- Результаты обновляются автоматически, итоговое значение выделено.
- Для работы на компьютере без браузера запустите версию на Python:
python black-scholes.py(нужен только Python с tkinter).
Что входит в архив
black-scholes.html— версия для браузера: работает офлайн на компьютере и телефоне;python/black-scholes.py— версия для компьютера, запускается одним файлом;README.txt— краткая инструкция.
Приложение оплачивается один раз, подписки нет. Файл скачивается из личного кабинета после оплаты.
Ограничения
- Европейский опцион, без дивидендов. Реальные цены отличаются из-за улыбки волатильности и спреда.
Частые вопросы
Нужно ли что-то устанавливать?
Нет. Версия для браузера — один HTML-файл. Для версии на Python достаточно стандартного Python с tkinter.
Данные уходят на сервер?
Нет. Все расчёты выполняются на вашем устройстве, введённые числа никуда не передаются.
Это торговая рекомендация?
Нет. Black-Scholes: цена и греки выполняет справочный расчёт по введённым вам данным. Решение о сделке и риск остаются за вами. Модели опционов упрощены, реальные цены на бирже могут отличаться.
Расчёты справочные и не являются инвестиционной рекомендацией. Торговля на финансовых рынках связана с риском потери капитала.